Assurance et responsabilité civile au badminton entre collègues : vos blessures ne sont pas forcément couvertes
Vous blessez un collègue avec votre raquette : votre responsabilité civile peut intervenir. Vous vous faites une entorse sans intervention d’un autre joueur : cette même garantie ne couvre pas votre blessure. Pour savoir quelle assurance contacter, il faut distinguer le cadre de la partie, la personne qui subit le dommage et les circonstances de l’accident. Jouer ensemble parce qu’on travaille ensemble ne suffit pas à rendre l’employeur responsable ni à déclencher son assurance.
Une partie privée ou une activité d’entreprise : la première distinction
Une réservation de terrain entre collègues après le travail relève généralement d’une pratique privée lorsque chacun participe à titre personnel. Dans ce cadre de pratique libre, l’assurance sportive personnelle n’est pas obligatoire en principe, mais elle reste utile. La responsabilité civile vie privée, souvent comprise dans l’assurance habitation, constitue une première piste pour les dommages causés à autrui.
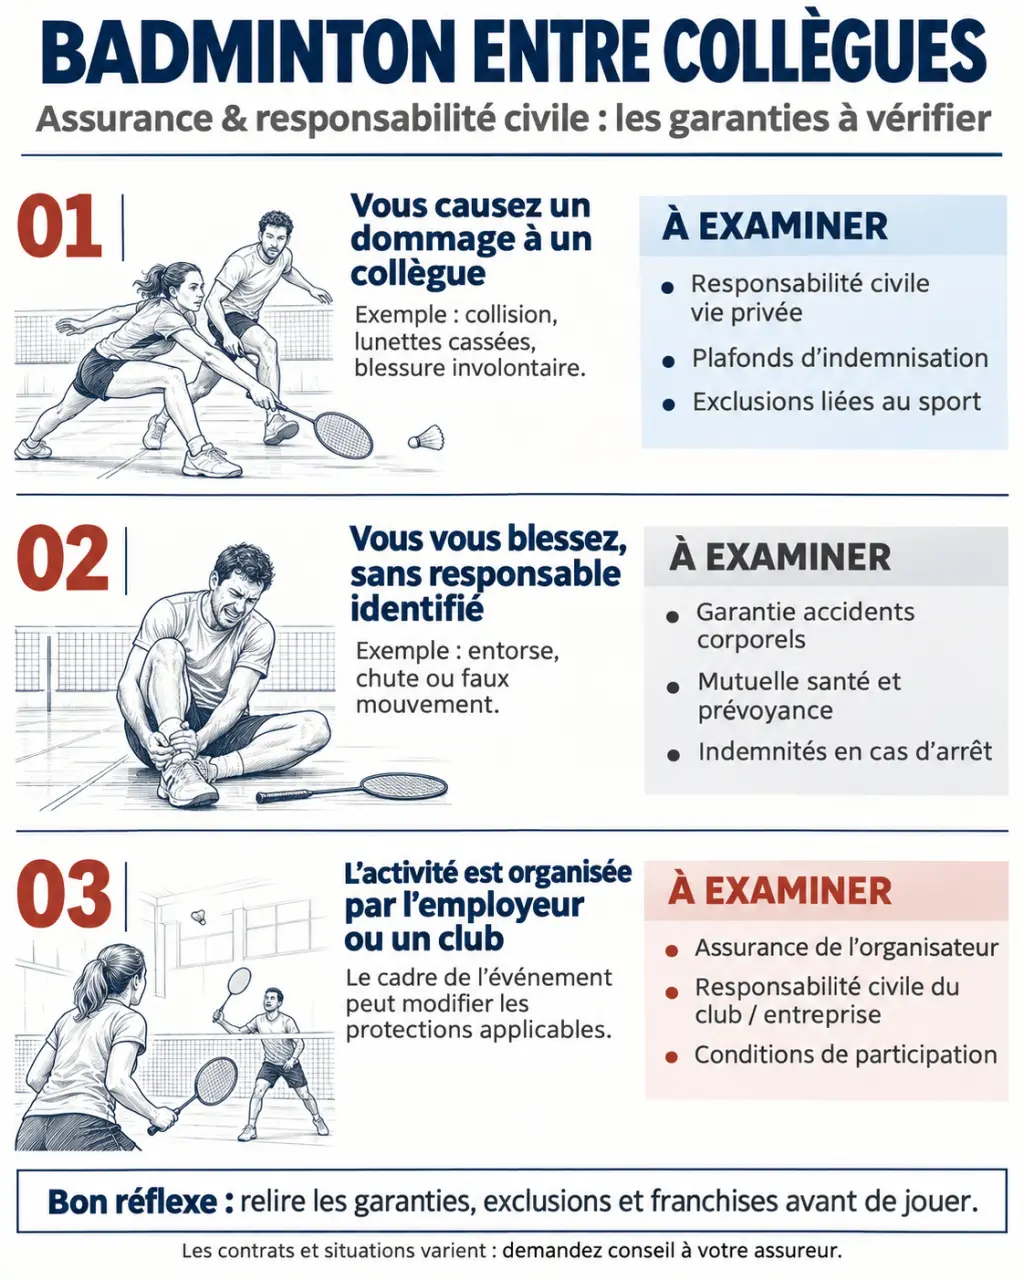
La situation mérite une vérification différente si l’employeur ou le CSE propose un tournoi, finance une séance ou organise une activité de cohésion. Demandez qui est officiellement organisateur et quel contrat couvre l’événement. Le paiement de la salle par l’entreprise ne démontre pas, à lui seul, que toutes les blessures sont assurées. La qualification éventuelle d’accident du travail est également une question distincte de la responsabilité civile, à examiner selon les circonstances.
Dans une salle louée, consultez aussi les conditions de réservation : identité du réservataire, attestation demandée, obligations concernant les équipements. L’assurance du gestionnaire ne remplace pas celle des joueurs ; sa responsabilité pourrait être examinée si un défaut des installations a contribué à l’accident.
Une séance collective peut produire un effet de vague : une première réservation informelle devient un rendez-vous régulier, puis un tournoi annoncé sur la messagerie de l’entreprise. Sans que personne ne le décide clairement, le rôle de l’organisateur change. Avant cette évolution, consignez par écrit qui réserve, qui encadre et qui vérifie l’assurance. Cette clarification évite de découvrir après l’accident que chacun pensait être couvert par quelqu’un d’autre.
Dommage causé ou blessure subie : deux protections différentes
La responsabilité civile concerne les dommages causés à un tiers. Elle n’a pas pour fonction d’indemniser automatiquement les blessures de l’assuré lui-même. Une garantie individuelle accident ou une garantie des accidents de la vie peut, selon ses conditions, couvrir certains dommages corporels personnels, même sans responsable identifié.
| Situation pendant la partie | Assurance à examiner | Point à vérifier |
|---|---|---|
| Votre geste blesse un collègue | Votre responsabilité civile ou le contrat applicable à l’activité | Responsabilité établie et pratique couverte |
| Vous chutez seul en reculant | Individuelle accident ou garantie des accidents de la vie | Événements couverts, seuils et prestations |
| Un autre joueur vous blesse | Assurance du responsable éventuel et vos garanties personnelles | Circonstances, preuves et recours possible |
| Vous détériorez un équipement de la salle | Responsabilité civile et contrat de location | Exclusions concernant les biens loués ou confiés |
Une maladresse n’établit pas toujours la responsabilité
Un coup de raquette, une collision en double ou un volant reçu dans l’œil imposent d’examiner précisément les faits. L’INC distingue la faute ou l’imprudence, relevant des articles 1240 et 1241 du Code civil, du dommage causé par une chose sous la garde d’une personne, traité par l’article 1242. Le régime applicable dépend de la situation : ni la blessure ni le contact ne permettent, seuls, de conclure.
Inversement, participer à un sport ne signifie pas renoncer à tout recours. L’acceptation des risques ne neutralise pas toute responsabilité. Décrivez donc les positions des joueurs, le geste réalisé et les éventuelles consignes non respectées, sans décider vous-même qui est juridiquement responsable.
Les soins remboursés ne représentent pas toute l’indemnisation
L’Assurance maladie et la complémentaire santé peuvent intervenir pour les soins selon leurs règles. Elles ne remplacent pas une garantie couvrant, par exemple, certaines séquelles ou pertes financières. Une individuelle accident ou une GAV possède ses propres conditions, exclusions et seuils. L’INC évoque notamment une GAV intervenant à partir d’au moins 30 % d’invalidité : ce seuil ne doit pas être généralisé à tous les contrats.
Les vérifications à demander à votre assureur avant de jouer
Ne vous contentez pas de retrouver les mots « responsabilité civile » sur une attestation. Celle-ci confirme l’existence d’une garantie, mais ne décrit pas nécessairement toutes ses limites. Pour le badminton de loisir, consultez les conditions générales et particulières de votre multirisque habitation, puis demandez une confirmation adaptée à votre pratique.
- L’activité : badminton amateur, entraînement régulier ou tournoi sont-ils couverts ?
- Le cadre : la garantie reste-t-elle applicable pour une activité organisée par l’employeur ?
- Les assurés : êtes-vous personnellement bénéficiaire du contrat ?
- Les dommages : dommages corporels, matériels et biens loués ou confiés sont-ils concernés ?
- Les limites : quels plafonds, franchises, exclusions et seuils d’intervention s’appliquent ?
- La procédure : quel délai de déclaration et quels justificatifs faut-il respecter ?
Une demande concrète facilite la réponse : « Je joue au badminton avec des collègues dans une salle réservée à titre privé. Ma responsabilité civile couvre-t-elle les dommages que je pourrais leur causer ? Quelle garantie couvre mes propres blessures sans tiers responsable ? » Si une protection manque, demandez les conditions d’une extension ou d’une garantie complémentaire, sans souscrire un doublon inutile.
En club ou avec la FFBaD, vérifier le statut de chaque participant
Les clubs affiliés à la Fédération Française de Badminton bénéficient de garanties lorsque leur responsabilité civile est mise en cause dans leurs activités. Cela ne signifie pas que toute partie entre collègues dans leurs locaux relève automatiquement du dispositif fédéral. Il faut vérifier le statut de la séance, la licence ou le titre de participation de chacun.
La FFBaD présente Generali comme assureur officiel et AIAC Courtage comme gestionnaire. Des options facultatives Individuelle Accident A ou B sont proposées aux primes annuelles forfaitaires de 10,12 € TTC et 19,62 € TTC. Leurs prestations et conditions doivent être consultées avant de choisir.
Pour la pratique à l’essai, le titre « Découverte » est gratuit et valable une journée, dans la période du 1er septembre de l’année N au 31 août de l’année N+1. Deux renouvellements sont permis, soit au maximum 3 essais couverts, sous réserve des formalités prévues. Les opérations promotionnelles reposent aussi sur un titre temporaire journalier et des conditions spécifiques : être simplement invité ne suffit pas à présumer la couverture.
Après un accident, déclarer les faits sans attendre
- Secourez la personne blessée et faites intervenir les secours si nécessaire.
- Documentez les circonstances : date, lieu, déroulement, coordonnées des participants et témoins, photographies utiles.
- Conservez les justificatifs : certificat médical, factures, réservation, invitation et échanges avec l’organisateur.
- Prévenez les interlocuteurs concernés : assureur personnel, organisateur, club ou employeur selon le cadre.
- Déclarez dans le délai applicable, sans attendre de connaître toutes les conséquences médicales.
Dans le dispositif FFBaD, l’accident corporel doit être déclaré en ligne par le licencié ou le club dans les 5 jours au plus tard. Un sinistre pouvant engager la responsabilité civile suit un formulaire dédié à adresser à AIAC Courtage. Pour être orienté, les contacts indiqués sont le 0 800 886 486, le 05.59.23.14.27 et assurance-ffbad@aiac.fr.
Si plusieurs contrats peuvent intervenir, signalez-le aux assureurs et transmettez leurs références. L’objectif n’est pas de choisir seul un responsable, mais de permettre l’instruction du dossier et l’articulation des garanties.